精选足彩任九对阵内容,任选九场对阵表与你一同发现更多精彩。
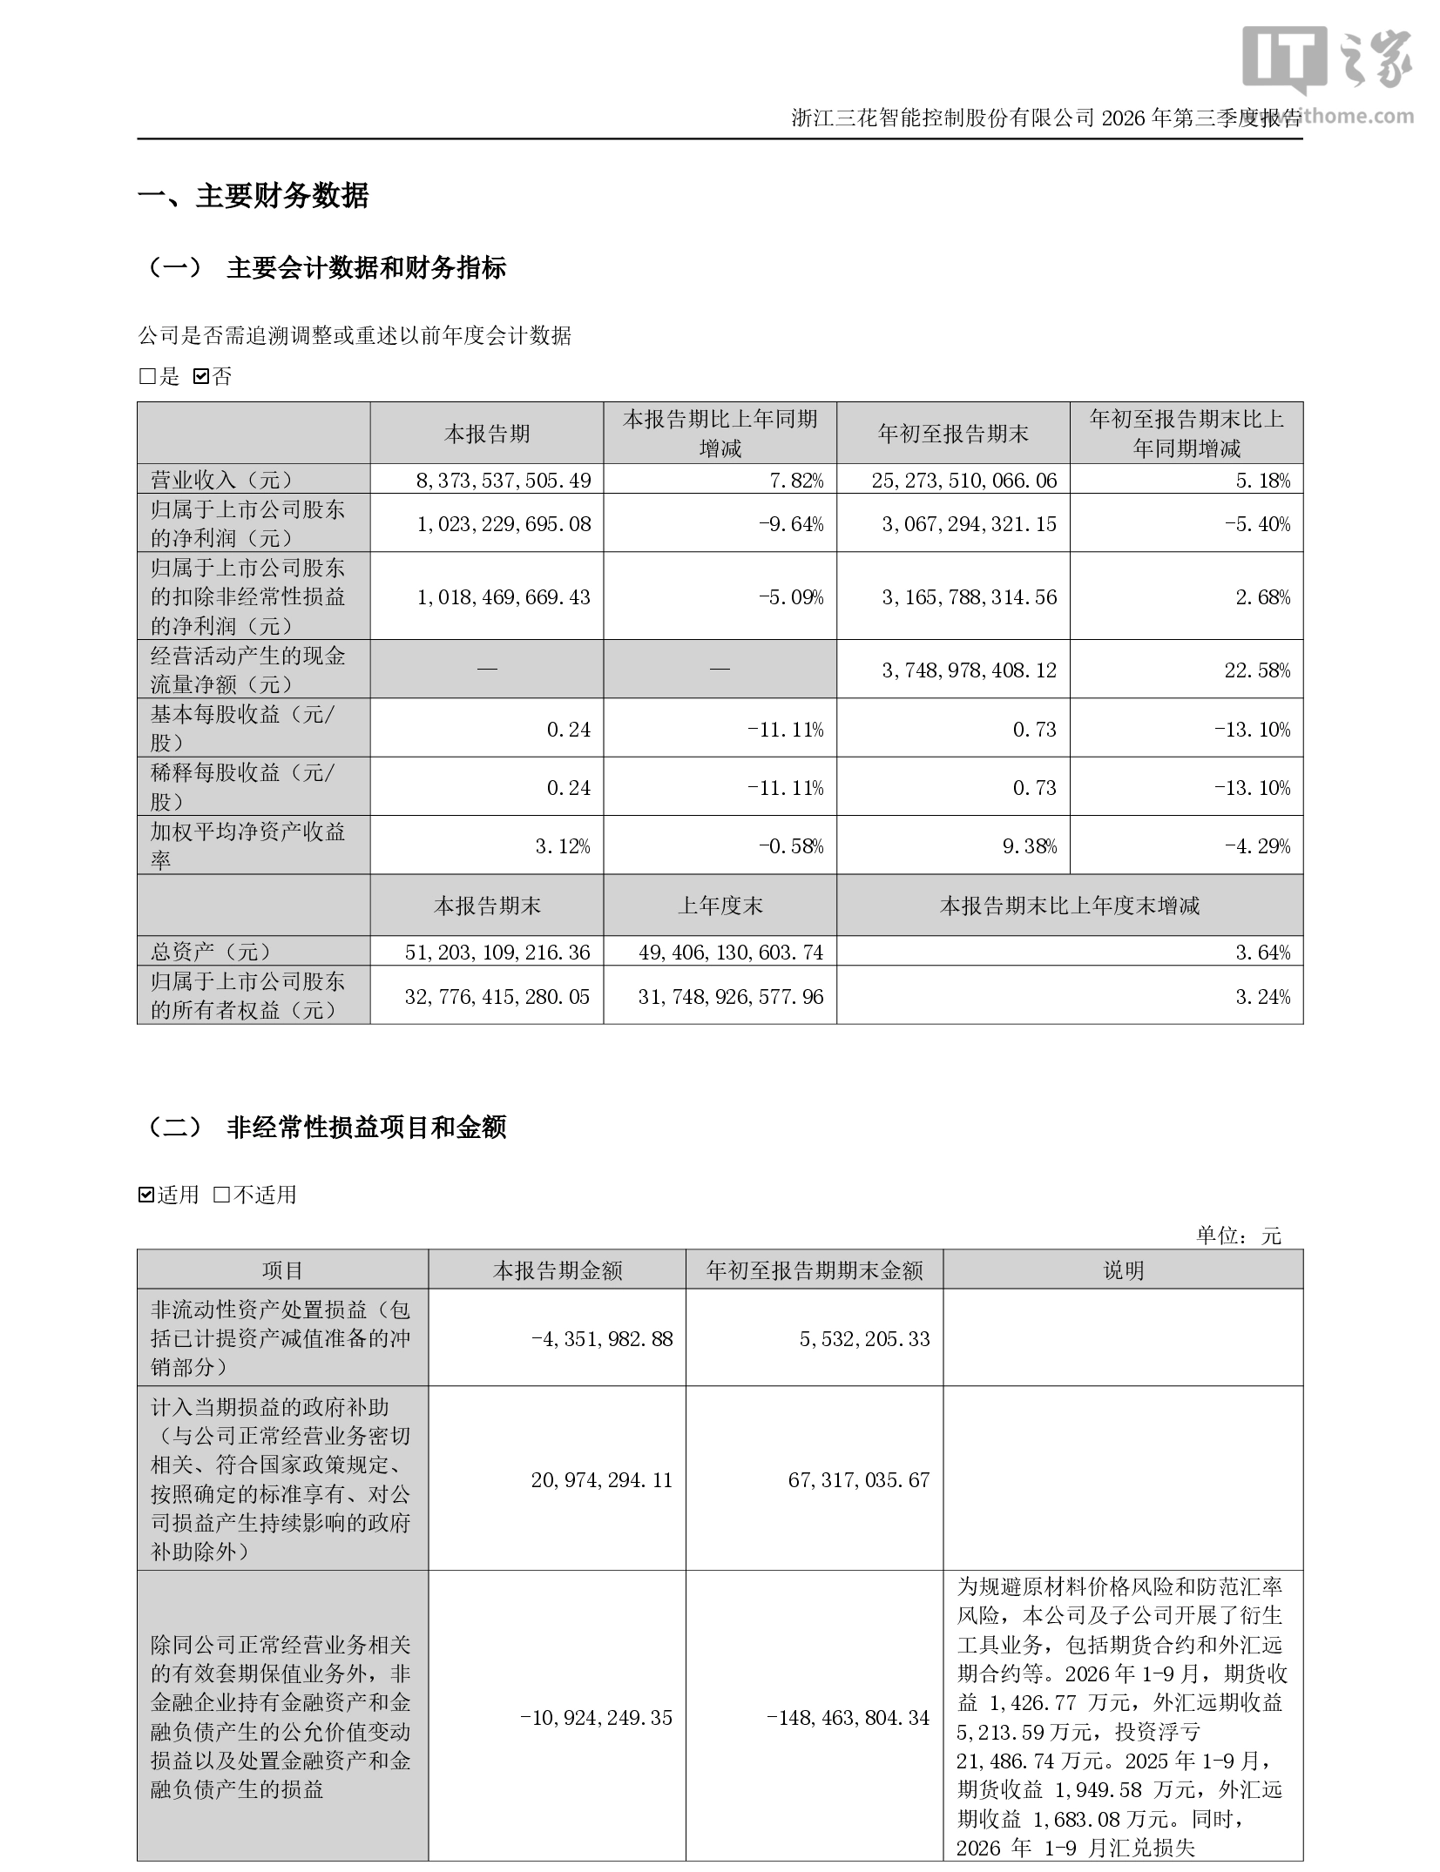
IT之家 10 月 28 日报道,三花智控于当日披露了2026年前三季度(2026年1月至9月)及第三季度(2026年7月至9月)财务数据:
营业总收入:252.74亿元,较上年同期增长5.18%
归母净利润:30.67亿元,较上年同期减少5.4%
扣非净利润:31.66亿元,较上年同期增长2.68%
经营现金流:37.49亿元,较上年同期增长22.58%
加权平均净资产收益率:9.38%
基本每股收益:0.73元,较上年同期下降13.1%
稀释每股收益:0.73元,较上年同期下降13.1%
营业总收入:83.74亿元,较上年同期增长7.82%
归母净利润:10.23亿元,较上年同期减少9.64%
扣非净利润:10.18亿元,较上年同期减少5.09%
加权平均净资产收益率:3.12%
基本每股收益:0.24元,较上年同期下降11.11%
稀释每股收益:0.24元,较上年同期下降11.11%
2026年前三季度
2026年第三季度
AI解读
公司前三季度及单独第三季度的业绩整体未达到市场普遍预期。营收端维持了个位数的稳定增长,但利润端受到汇兑损失和金融衍生品浮亏的影响,导致归母净利润同比下滑,表现弱于机构预测。
公司概况与本次财报亮点
三花智控是全球制冷空调控制元器件及新能源车热管理领域的核心龙头企业,其空调电子膨胀阀、四通换向阀、车用热管理集成组件等产品的全球市场份额领先。同时,公司正积极布局机器人机电执行器等新兴成长业务。
前三季度(累计):营业收入252.74亿元,同比增长5.18%;归属于上市公司股东的净利润30.67亿元,同比下降5.4%;扣非归母净利润31.66亿元,同比增长2.68%。扣非口径实现正增长,表明主业盈利韧性依然存在。
第三季度(单季):单季营业收入83.74亿元,同比增长7.82%;单季归母净利润10.23亿元,同比下降9.64%;单季扣非归母净利润10.18亿元,同比下降5.09%。扣非降幅明显小于归母降幅,显示主业盈利质量优于表观利润。
盈利质量与现金流
前三季度经营活动现金流量净额为37.49亿元,同比增长22.58%。销售回款情况改善,现金流表现显著优于利润表。
前三季度毛利率约为28.34%,较去年同期小幅提升,主要得益于产品结构优化与规模效应。
前三季度公允价值变动收益为-2.12亿元,主要源于汇率衍生工具及投资浮亏,这是拖累归母利润的核心非经常性因素;财务费用同比增加2.67亿元,同样主要受汇兑损失影响。
资产负债与股东回报
截至期末,总资产为512.03亿元,归属于上市公司股东的所有者权益为327.76亿元。资产负债率维持在约35.12%的稳健水平,财务结构健康。
公司持续推进股份回购。截至报告期末,回购专户持有普通股1385.19万股,占总股本的0.33%,用于回报股东、稳定估值。
展望与投资价值
公司未在本报告中披露下一财季的官方业绩指引。短期来看,汇率波动与金融衍生品损益仍是利润表的主要扰动因素;中长期来看,新能源车热管理业务的全球客户放量、制冷主业龙头壁垒,以及机器人执行器等第二成长曲线的落地进度,仍是支撑公司估值的核心逻辑。建议投资者重点关注汇兑扰动消退后的主业利润弹性,以及机器人业务的产业化进展。
相关阅读:
《国轩高科2026年前三季度归母净利润8.49亿元,同比下降66.48%》
《迈为股份2026年第三季度归母净利润3390.04万元,同比下降87.41%》
《大金重工2026年前三季度归母净利润7.1亿元,同比下降19.97%》
《汇川技术2026年前三季度归母净利润43.98亿元,同比增长3.38%》
《三花智控2026年半年度归母净利润20.44亿元,同比下降3.12%》